El efectivo resiste, pero ya no marca el ritmo
El efectivo sigue formando parte de la experiencia de pago, pero su posición cambia. Mientras en algunos mercados conserva —e incluso gana— preferencia, en la mayoría cede espacio frente al débito y las transferencias inmediatas. La transición no ocurre al mismo ritmo, pero sí está redefiniendo qué esperamos de un pago presencial.
El efectivo lleva años protagonizando una despedida que nunca termina de ocurrir.
Cada nueva tecnología de pago vuelve a instalar la misma pregunta: si esta vez la tarjeta, el contactless, la wallet o la transferencia inmediata terminarán por reemplazarlo. Pero el efectivo sigue ahí.
Lo que cambia no es necesariamente su existencia, sino el lugar que ocupa.
En la mayoría de los mercados analizados, la preferencia por efectivo retrocede frente a 2023. Ecuador y República Dominicana son las excepciones: allí gana terreno, mientras que en Colombia e Italia ocurre uno de los descensos más marcados.
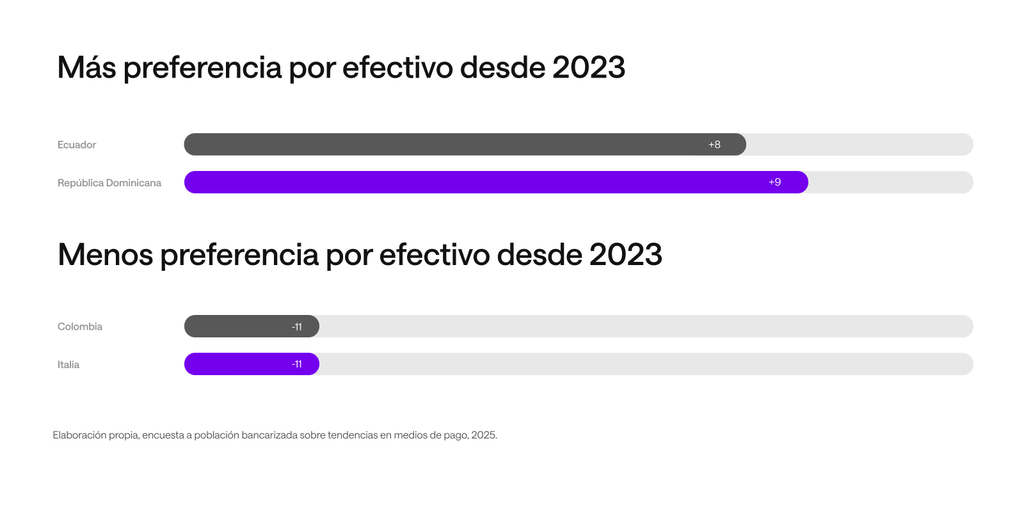
No estamos frente a una desaparición uniforme. Estamos frente a una transición mucho más desigual y, probablemente por eso, más interesante.
Los hábitos de pago no cambian simplemente porque aparece una tecnología nueva. Cambian cuando esa tecnología empieza a resolver de forma suficientemente natural lo que el usuario ya resolvía antes.
Y el efectivo todavía tiene atributos difíciles de ignorar. Es inmediato, tangible y familiar. No exige aprender una nueva interfaz y, en muchos contextos, entrega una sensación muy directa de control: sabemos cuánto estamos entregando y cuándo la transacción terminó.
Por eso su permanencia no debería leerse solamente como resistencia a lo digital. También dice algo sobre lo que cualquier alternativa necesita ofrecer para convertirse en hábito.
Cuando otro método consigue sentirse igual de simple, disponible y predecible, la preferencia empieza a moverse.
Chile muestra bien ese cambio. En 2022, un 41% de la población bancarizada señalaba la tarjeta de débito como su método preferido para pagos presenciales. En 2025, esa cifra alcanza el 59%.
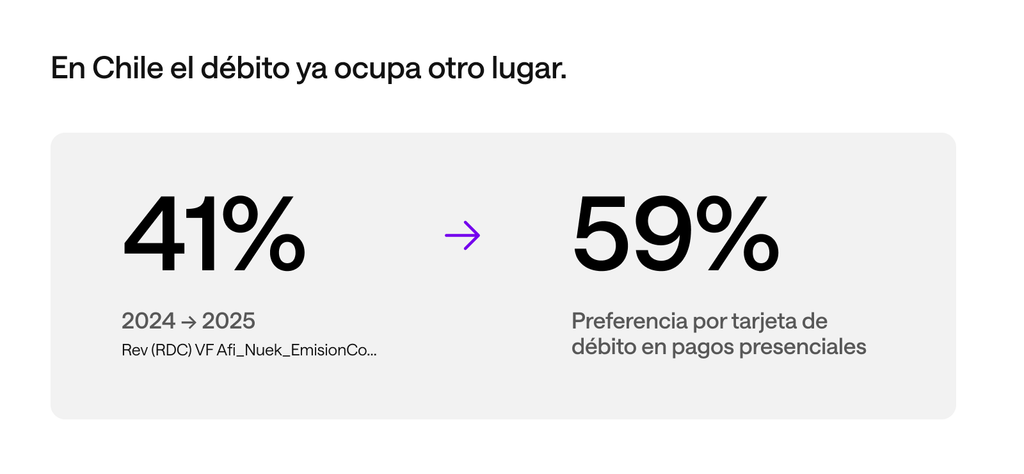
El dato habla de algo más profundo que la tenencia de tarjetas. Habla de una experiencia que se volvió suficientemente cotidiana como para dejar de sentirse como una alternativa.
Pagar con débito ya no requiere una decisión especial. Para muchos usuarios, simplemente es pagar.
Ese es uno de los movimientos más importantes en la evolución de los medios de pago: cambian de posición cuando dejan de sentirse nuevos y pasan a formar parte del comportamiento esperado.
Las transferencias inmediatas empiezan a recorrer un camino parecido en algunos mercados. Allí donde ya existe infraestructura para utilizarlas en comercios físicos, su uso gana espacio y la preferencia empieza a acompañarlo.
No sustituyen automáticamente al efectivo ni a la tarjeta. Introducen otra lógica: la posibilidad de mover dinero directamente y en tiempo real dentro de una experiencia de compra.
Y eso amplía la conversación para Emisión.
Durante mucho tiempo, pensar en medios de pago significaba pensar principalmente en qué instrumento llevaba una persona en la billetera. Hoy esa experiencia puede empezar desde una tarjeta, una cuenta, una wallet, una transferencia inmediata o un dispositivo móvil.
El usuario sigue queriendo resolver una sola acción.
Pagar.
La complejidad aparece detrás, donde la infraestructura tiene que ser capaz de sostener cada vez más formas de hacerlo.
En ese escenario, el efectivo empieza a perder una ventaja que durante mucho tiempo tuvo prácticamente en exclusiva: ser el método que siempre se entiende.
La digitalización del pago presencial avanza cuando otras alternativas consiguen acercarse a esa misma sensación de simplicidad. Acercar una tarjeta, confirmar desde el móvil o transferir en segundos son experiencias técnicamente muy distintas, pero persiguen algo parecido: que pagar requiera cada vez menos esfuerzo.
Algo similar ocurre cuando el dinero se mueve entre personas.
En Brasil, el uso del efectivo para pagos P2P cayó un 37% desde 2023. Al mismo tiempo, las transferencias —tradicionales e inmediatas— ocupan un espacio cada vez mayor en este tipo de operaciones.
El cambio es relevante porque el efectivo tenía una ventaja muy concreta en ese contexto: entregar dinero a otra persona era inmediato.
Las transferencias instantáneas reducen precisamente esa distancia. Cuando enviar dinero digitalmente empieza a sentirse tan directo como entregarlo en la mano, una de las razones prácticas para elegir efectivo pierde peso.
Pero incluso ahí el cambio no ocurre de la misma manera en todos los mercados.
La infraestructura disponible importa. La aceptación importa. También importan los hábitos construidos durante años y la confianza que cada mercado ha depositado en distintas formas de mover dinero.
Por eso Ecuador y República Dominicana son parte importante de la historia. No porque contradigan la digitalización, sino porque recuerdan que las tendencias globales nunca aterrizan sobre contextos idénticos.
En algunos mercados, el efectivo todavía resuelve necesidades que las alternativas digitales no han conseguido sustituir completamente. En otros, el punto de inflexión ya ocurrió y la referencia empieza a moverse hacia otro lugar.
Eso hace que pensar el futuro del pago presencial como una simple retirada progresiva del efectivo resulte demasiado limitado.
El cambio real está en construir alternativas capaces de ocupar ese espacio cuando aportan más valor.
Y para conseguirlo, la disponibilidad tecnológica no basta.
Una alternativa tiene que ser aceptada con suficiente amplitud como para que el usuario no tenga que preguntarse si podrá utilizarla. Tiene que responder con velocidad, funcionar de manera consistente y reducir complejidad, no añadirla.
Ahí aparece uno de los retos más interesantes para Emisión.
No diseñar para un mundo en el que un método sustituye al anterior, sino para uno donde distintos instrumentos y raíles conviven mientras los hábitos se reorganizan.
Durante bastante tiempo habrá personas que sigan prefiriendo efectivo. Otras elegirán débito. Algunas empezarán por una transferencia inmediata o por el teléfono. Y el mismo usuario puede cambiar de método según el contexto.
La infraestructura tiene que poder acompañar esa transición sin exigir que ocurra de una sola manera.
Por eso el efectivo puede seguir presente y, al mismo tiempo, dejar de marcar el ritmo.
La señal no está en que desaparezca.
Está en que cada vez más experiencias pueden resolverse sin necesitarlo y en que otras formas de pago empiezan a definir lo que entendemos por una experiencia simple, inmediata y natural.
El efectivo sigue siendo parte del mapa.
Lo que está cambiando es el centro de gravedad de la experiencia de pago.