Jóvenes, billeteras y transferencias inmediatas: cómo cambia el pago online por generación
En las compras online, la edad empieza a marcar preferencias distintas. Mientras en Latinoamérica los hábitos se mantienen relativamente estables entre generaciones, en Europa los jóvenes se mueven con más naturalidad hacia billeteras y transferencias inmediatas y se alejan de métodos tradicionales como la tarjeta de crédito.
Un checkout puede ser exactamente el mismo para todos.
La forma de recorrerlo, no.
Cuando una persona llega al momento de pagar online, no elige desde cero. Llega con hábitos construidos por años de uso: métodos que reconoce, experiencias que ya considera naturales y formas de mover dinero que le resultan más o menos familiares.
Y ahí la edad empieza a marcar diferencias.
No porque exista un “método joven” y otro “método adulto”, sino porque cada generación ha incorporado los pagos digitales desde puntos de partida distintos.
Para alguien que lleva años utilizando una tarjeta de crédito como principal forma de pago, verla disponible en un checkout puede resultar casi automática.
Para alguien acostumbrado a resolver desde el móvil, una wallet o una transferencia inmediata pueden sentirse igual de naturales.
La diferencia está menos en la tecnología que en el hábito.
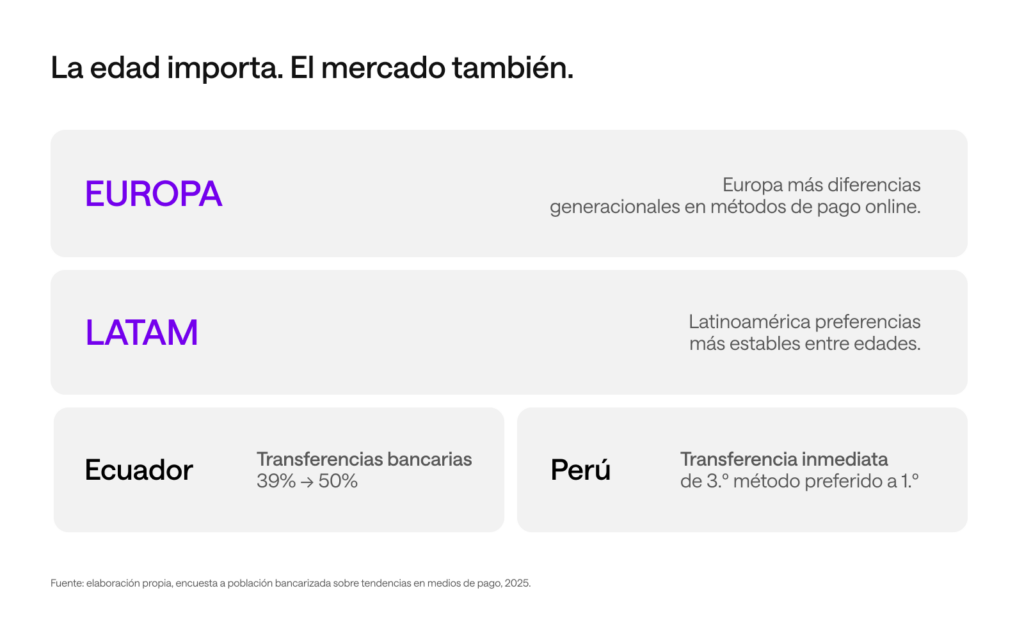
En Latinoamérica, las preferencias para compras y pagos online se mantienen relativamente estables entre generaciones. Las transferencias bancarias y el resto de los medios muestran pocos cambios relevantes según la edad.
En Europa ocurre algo distinto.
Ahí aparecen diferencias más claras entre generaciones, especialmente en los métodos más tradicionales. Los usuarios jóvenes prácticamente no eligen la tarjeta de crédito en la misma proporción que los grupos de mayor edad, mientras billeteras y transferencias inmediatas ganan terreno dentro de su experiencia digital.
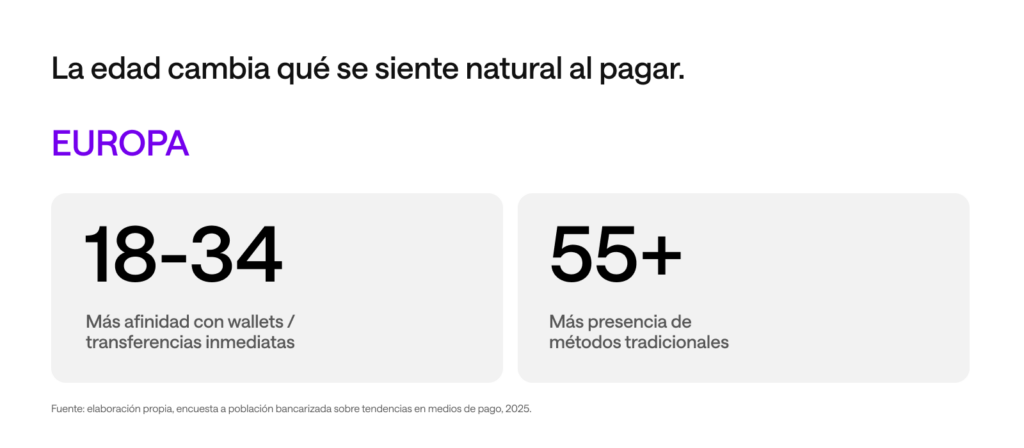
La señal es interesante porque rompe con una idea bastante instalada: que el comercio online conduce automáticamente a la tarjeta.
No necesariamente.
El canal puede ser digital y, aun así, el método preferido cambiar de forma importante según quién está pagando.
Ese cambio también se ve cuando comparamos uso y preferencia.
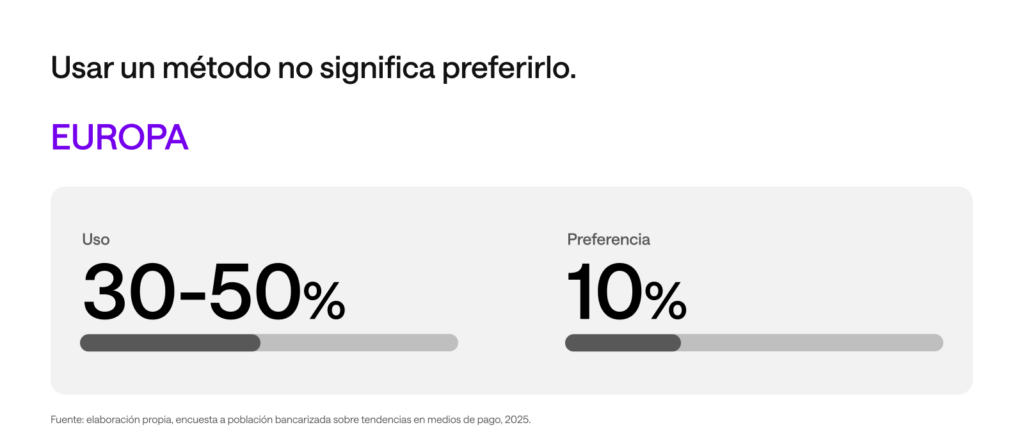
En los países europeos, las transferencias bancarias tienen un uso relevante —en torno al 30%–50% según el mercado—, pero solo cerca de un 10% de la población bancarizada las señala como su método preferido para compras online, y esa proporción se mantiene relativamente estable entre edades.
Eso abre otra conversación.
Usar un método no significa necesariamente preferirlo.
Muchas veces pagamos con lo que está disponible, con lo que un comercio acepta o con lo que históricamente aprendimos a utilizar. Pero la preferencia empieza a mostrar hacia dónde puede moverse la expectativa.
Y entre los jóvenes europeos, esa expectativa parece inclinarse hacia experiencias que se sienten más integradas al entorno digital.
Billeteras.
Pagos desde el móvil.
Transferencias inmediatas.
No porque sean “más nuevas” por definición, sino porque reducen la distancia entre la forma en que una persona se mueve en digital y la forma en que termina pagando.
Ahí está la lectura más útil para Emisión.
El reto no es sumar métodos únicamente para poder decir que existen más opciones.
Es entender qué opciones tienen sentido para cada usuario y en qué contexto.
Una experiencia online demasiado rígida puede funcionar técnicamente y, al mismo tiempo, sentirse desactualizada para parte de sus usuarios.
Si una generación está acostumbrada a operar desde el teléfono, confirmar en tiempo real y mover dinero sin depender de una tarjeta física, es natural que esa lógica empiece a trasladarse al checkout.
Y a medida que esos hábitos se consolidan, la expectativa cambia para todos.
Lo que hoy parece una preferencia generacional puede convertirse mañana en un estándar de experiencia.
Ya ocurrió antes.
El pago contactless dejó de ser una novedad. Las tarjetas virtuales dejaron de sentirse excepcionales. Las transferencias inmediatas pasaron de resolver casos puntuales a convertirse en una infraestructura cotidiana en varios mercados.
La generación más joven suele acelerar estos movimientos porque tiene menos dependencia de los hábitos anteriores.
Pero eso no significa que la infraestructura deba diseñarse solo para ellos.
Significa que sus preferencias pueden funcionar como una señal temprana de hacia dónde se está moviendo la experiencia.
El contraste con Latinoamérica también importa.
Allí las diferencias por edad son mucho menos pronunciadas en el pago online. Las preferencias se mantienen relativamente constantes entre generaciones, lo que sugiere que otros factores —como el mercado, la infraestructura disponible o la penetración de determinadas soluciones— pueden pesar tanto o más que la edad.
Eso evita caer en una lectura universal.
Ser joven no significa pagar igual en Europa que en Latinoamérica.
El contexto sigue importando.
En Perú, por ejemplo, las transferencias inmediatas pasaron de ser el tercer método preferido para pagos online en 2023 al primero en 2025, con un crecimiento de 14 puntos porcentuales impulsado por soluciones como Yape y Plin. En Ecuador, en cambio, las transferencias bancarias ganaron preferencia, pasando del 39% al 50%.
La generación aporta una capa.
El mercado aporta otra.
Y ambas terminan encontrándose en el momento del pago.
Por eso una estrategia de Emisión preparada para el entorno digital necesita algo más que disponibilidad de métodos.
Necesita flexibilidad para acompañar hábitos que cambian a velocidades distintas.
Para algunos usuarios, la tarjeta seguirá siendo central.
Para otros, el móvil ya es el punto de partida.
Para otros, una transferencia inmediata puede sentirse más natural que cualquier instrumento tradicional.
El objetivo no debería ser obligar a todos a pagar de la misma manera.
Debería ser hacer que la experiencia pueda adaptarse sin volverse más compleja.
Porque detrás de una preferencia generacional hay algo más interesante que una diferencia de edad.
Hay una expectativa sobre cómo debería sentirse pagar.
Y cuando esa expectativa cambia, Emisión también tiene que ser capaz de cambiar con ella.